Fraude no Pix: a partir de outubro, a notificação diz em que camada a transação está
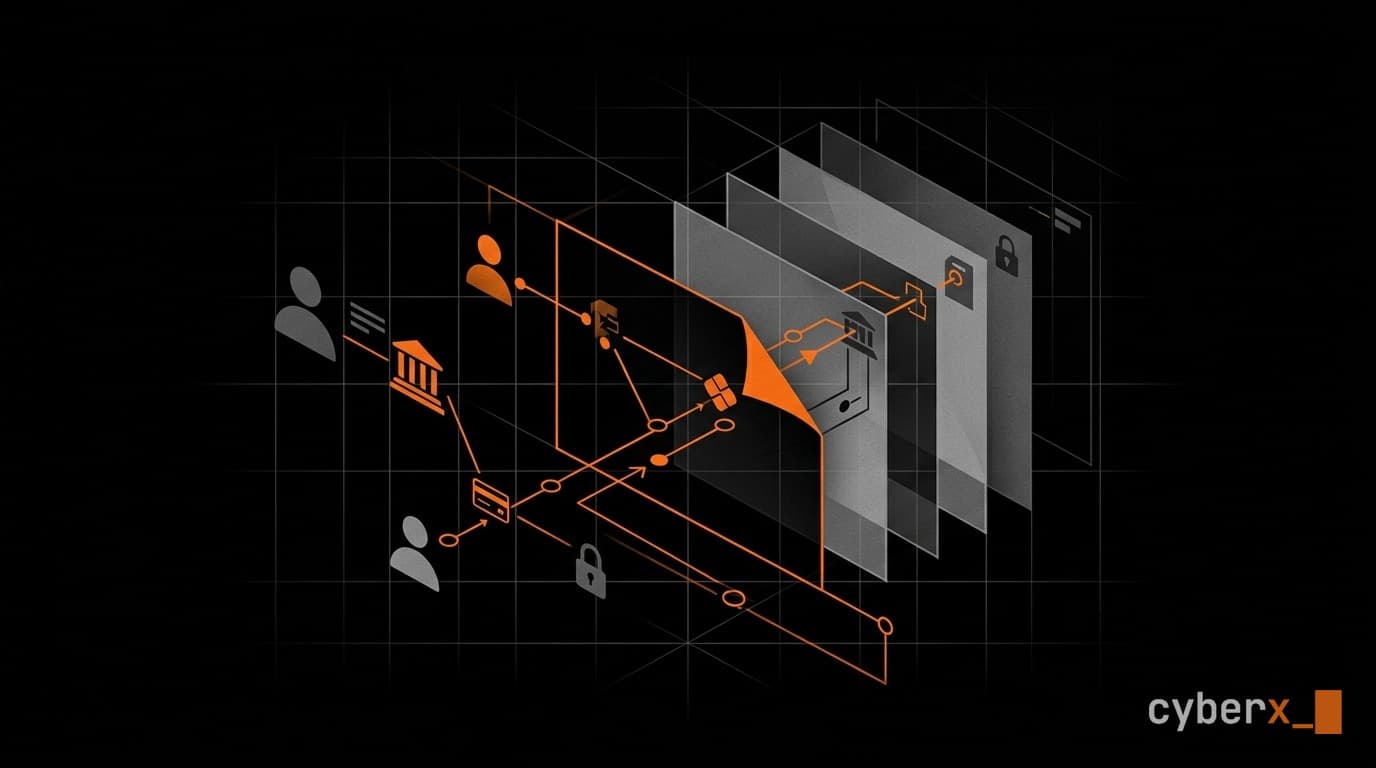
O Banco Central vai incluir na notificação de infração a profundidade do salto em que cada transação se encontra no rastro da fraude. Layering deixa de ser invisível para quem recebe a notificação — e o problema do primeiro salto ganha um número.
Leitura por voz gerada. O texto é escrito e revisado por gente.
▸Neste artigo
Quem investiga desvio de recursos conhece o ponto em que quase toda apuração morre: o segundo salto.
O dinheiro sai da conta da vítima, chega à conta do recebedor, e de lá se parte em transferências menores para outras contas. Cada camada nova custa tempo, ofício e coordenação entre instituições diferentes. Na prática, muita investigação para no primeiro destino — não porque o rastro acabou, mas porque acompanhar o rastro exige informação que ninguém tem sozinho.
A partir de 26 de outubro de 2026, uma parte dessa informação passa a circular por padrão dentro do Pix.
O que muda
O Banco Central publicou a versão 4.4 do guia de implementação do Mecanismo Especial de Devolução, com duas datas de vigência. A segunda delas, 26 de outubro, traz uma linha discreta no histórico de revisão:
"Inclusão de informação, na notificação de infração correspondente à transação sob análise, sobre a camada no grafo de rastreamento."
Em termos operacionais: a notificação de infração passa a carregar um atributo chamado TransactionDepth. O guia explica o que ele significa.
"A notificação da transação raiz tem valor igual a 1, as notificações das transações da segunda camada têm valor 2, e assim sucessivamente."
É uma numeração de saltos. Quem recebe a notificação passa a saber a que distância da fraude original está a transação que tem em mãos.
O que já existia
Vale separar o que é novo do que já está em vigor, porque a diferença muda a leitura.
O grafo de rastreamento já existe. A versão vigente do guia o define como o mapeamento do caminho percorrido pelos recursos a partir da transação raiz, e é ele que permite bloquear valor em contas para as quais o dinheiro foi desviado — não apenas na conta que recebeu a transferência original.
A Recuperação de Valores, o processo de abertura do MED em casos de fraude, também já opera assim: rastreia transações subsequentes e bloqueia recursos ao longo do caminho.
O que não existia era a camada aparecer na notificação. Antes, o participante recebia um pedido de bloqueio; agora recebe um pedido de bloqueio com a posição daquela transação no rastro.
Por que a camada importa
Espalhar dinheiro em camadas sucessivas é a técnica mais antiga de lavagem, e funciona por um motivo simples: cada salto aumenta o custo de quem persegue e dilui a responsabilidade de quem responde.
Uma instituição que recebe um pedido de bloqueio sem contexto trata todos os pedidos igual. Com a profundidade explícita, três coisas passam a ser possíveis dentro do próprio fluxo regulatório:
Priorização por proximidade. Uma transação de camada 2 tem relação mais direta com a fraude do que uma de camada 5. Não é presunção de culpa — é ordem de análise.
Leitura de padrão. Um grafo que se abre rapidamente em muitas camadas rasas descreve um comportamento diferente de um que segue fundo por poucas contas. A topologia do desvio é informação sobre a operação que está por trás dele.
Medida de alcance. Saber até que camada o rastreamento chegou é saber onde ele parou. E onde ele para costuma ser onde o dinheiro sai do sistema.
Nada disso é novidade conceitual para quem faz rastreamento de fluxo. A novidade é o dado chegar padronizado, por API, para todos os participantes do arranjo ao mesmo tempo.
O que foi mal contado
A mesma versão 4.4 traz uma segunda mudança, com vigência em 1º de setembro, que circulou com manchete maior do que merece: a ampliação de 30 para 80 dias do prazo de contestação.
O prazo ampliado vale para um caso específico — contestar uma transação de devolução, quando o recebedor sustenta que o MED foi acionado contra ele de forma indevida. É o contraditório de quem sofreu um bloqueio, não a janela geral da vítima.
O prazo que interessa à maior parte dos casos — a idade máxima da transação original para abrir uma Recuperação de Valores — é de 80 dias e não mudou. Já constava da versão anterior do guia.
A distinção não é preciosismo. Quem lê "de 30 para 80 dias" e entende que o prazo para pedir devolução triplicou vai orientar mal quem chegar com um caso de 100 dias.
O que fazer com isso
Para instituições participantes, a mudança de 26 de outubro é de implementação: o atributo precisa ser lido, registrado e considerado nos critérios de análise. Ignorá-lo é receber a informação e jogar fora.
Para quem opera prevenção e resposta a fraude, o efeito é outro. A profundidade do salto vira dado histórico. Depois de alguns meses, dá para responder perguntas que hoje se respondem por impressão: em que camada os bloqueios costumam falhar, com que velocidade um grafo se abre, quais topologias antecedem perda total.
E vale registrar a direção. O regulador está incorporando à infraestrutura de pagamentos o vocabulário de quem investiga fluxo — grafo, camada, profundidade, raiz. Não é uma escolha estética: é o reconhecimento de que recuperar dinheiro de fraude é um problema de topologia, não de transação isolada.
O rastro sempre existiu. O que muda é quantas pessoas conseguem lê-lo.
Fontes
Guia de implementação dos procedimentos de devolução no Pix, com ênfase no Mecanismo Especial de Devolução — Banco Central do Brasil. A linha citada está no histórico de revisão da versão 4.4, com vigência em 26 de outubro de 2026; a definição do grafo de rastreamento e da Recuperação de Valores está na versão 4.3, vigente.
Sobre o autor

Robert F.
solicitar canal seguroRobert F. é fundador da CyberX, operação de inteligência digital aplicada à investigação, com base no Brasil e alcance sem fronteiras.
Trabalha com OSINT, rastreamento on-chain e antifraude para áreas jurídicas, compliance corporativo, antifraude bancário e autoridades públicas.
Nas publicações da CyberX escrevemos sobre o que pode ser dito em público — tipologias de fraude e golpe, ameaça digital, rastreamento on-chain, regulação e o que distingue investigação de consulta. Nunca sobre caso que atendemos, cliente, matéria sob segredo de justiça, ou detalhe operacional que comprometa uma investigação em curso — a nossa ou a de terceiros. Caso de terceiro entra pelo ato oficial público, e pelo que ele ensina, não pelo que expôs.
Leia também
A CyberX atua em inteligência digital aplicada à investigação — OSINT, rastreamento on-chain e antifraude. Este conteúdo é informativo e não constitui orientação jurídica.
como escrevemos →Fonte: https://cyberx.to/analises/pix-transactiondepth-camada-do-grafo-na-notificacao
Acessado em