Paguei por Pix e virou cripto: onde o MED termina e o rastro na blockchain começa
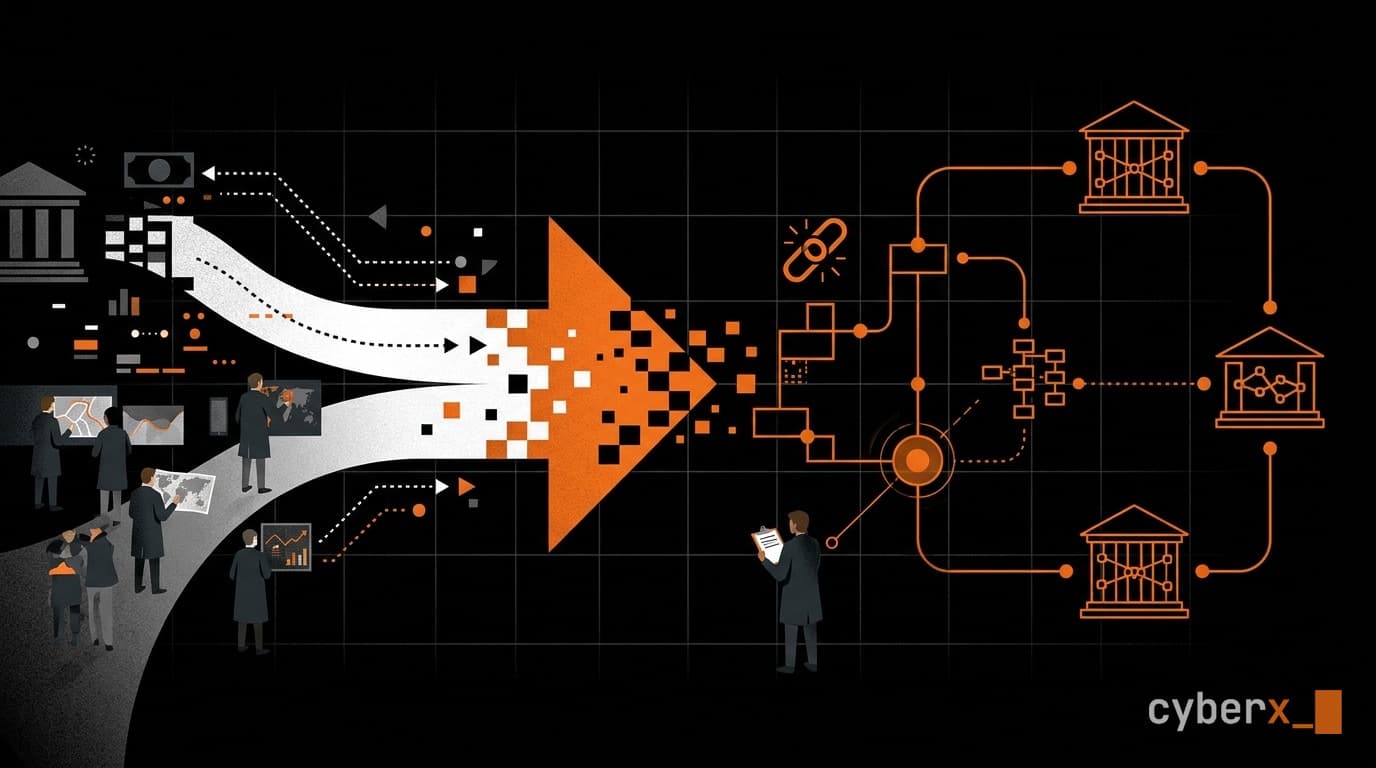
No golpe de falso investimento, o Pix da vítima costuma cair numa conta que compra criptomoeda no mesmo dia. O MED segue o dinheiro enquanto ele é real numa conta Pix. Quando vira stablecoin numa carteira, quem segura o fio é a exchange onde a compra aconteceu, e quem pode puxá-lo é a autoridade. O que a vítima guarda nas primeiras horas decide se esse fio existe.
Leitura por voz gerada. O texto é escrito e revisado por gente.
▸Neste artigo
Em janeiro, a Polícia Civil do Rio Grande do Sul deflagrou a Operação Mirage contra um grupo de falso investimento que tirou de uma única vítima gaúcha R$ 4.378.000. A descrição da polícia é um mapa do caminho que o dinheiro faz em boa parte desses golpes. O capital da vítima "era aportado, via transferências pix, para contas de diversas empresas", em sua maioria "constituídas recentemente". Depois, os valores "eram rapidamente convertidos em criptomoedas estáveis (stablecoins) e transferidas para terceiros, dificultando o rastreamento". A investigação encontrou transferências de mais de R$ 7 milhões para compra de criptoativos em um único dia. A Justiça bloqueou contas de 85 pessoas físicas e jurídicas e carteiras de criptoativos custodiadas por 17 exchanges.
É o caminho de quem diz "paguei por Pix e virou cripto". Ele tem duas metades, com regras diferentes, e entender onde uma termina e a outra começa muda o que a vítima deve fazer primeiro.
A primeira metade: o dinheiro ainda é Pix
Enquanto o dinheiro está em reais, numa conta que recebe Pix, vale o Mecanismo Especial de Devolução, o MED. A vítima contesta no aplicativo do próprio banco, e o banco de quem recebeu tem de bloquear o valor na conta do recebedor. Se a conta tiver menos que o valor, bloqueia-se o saldo que houver, e o que entrar nela durante a análise também é bloqueado, até chegar ao valor pedido.
Na versão atual do guia do Banco Central, o MED não para na primeira conta. Ele permite, nas palavras do guia, "o rastreamento de transações e bloqueio de recursos suspeitos de envolvimento em fraude, não apenas na conta de destino da transação original, mas também em transações subsequentes". Se o golpista passou o dinheiro adiante por Pix, para outra conta e depois outra, o pedido pode alcançá-las. Explicamos aqui como funciona o prazo de cada etapa.
O limite está no nome. O MED rastreia e bloqueia recursos em contas do Pix. Quando o dinheiro sai da conta para comprar criptomoeda, o que sobra na conta é o que não foi gasto. No caso da Mirage, a conversão era rápida, e um MED aberto no dia seguinte pode encontrar a conta vazia. É por isso que o MED devolve o que encontra, e não o que a vítima perdeu.
Daí a primeira regra: conteste no aplicativo do banco assim que perceber o golpe, antes de qualquer outra providência. A contestação aceita transações de até 80 dias, mas a conversão em cripto não espera.
Onde a compra acontece
Para virar stablecoin, o real precisa passar por alguém que venda criptomoeda. Pode ser uma exchange, pode ser uma pessoa que vende diretamente, no chamado mercado P2P. No caso da Mirage, as carteiras bloqueadas estavam custodiadas em 17 exchanges: a conversão passou por empresas que conheciam o cliente que comprou.
As exchanges que operam no Brasil estão entrando, desde fevereiro, num regime de autorização do Banco Central, o da Resolução BCB nº 520. Algumas regras dessa norma importam para a vítima, porque descrevem o que a exchange guarda sobre quem comprou:
- o dinheiro em reais dos clientes tem de ficar separado do dinheiro da empresa, em contas individualizadas em nome de cada cliente (art. 28);
- a exchange tem de adotar medidas para conhecer seus clientes (art. 47) e manter os registros das transações por, no mínimo, cinco anos (art. 45, II);
- tem de identificar operações suspeitas e manter esses registros à disposição das autoridades (art. 45, III);
- e tem de estabelecer limites e bloqueios temporários para transações e saques atípicos ou suspeitos (art. 43, § 2º, VI).
E há uma data nesta semana. Até 30 de outubro, as instituições têm de implementar o compartilhamento de indícios de fraude também na prestação de serviços de ativos virtuais (Resolução BCB nº 343, art. 13-A, I, incluído pela Resolução BCB nº 569). É o mesmo sistema pelo qual bancos já trocam informação sobre fraude, agora estendido ao mercado de cripto.
Nada disso dá à vítima acesso direto ao cadastro de quem comprou. O que essas regras dizem é que, quando a compra passa por uma exchange regulada, existe do outro lado uma empresa obrigada a saber quem é o cliente, a guardar o registro e a poder bloquear. Quem pede o bloqueio e os dados é a autoridade ou o juiz, como na Mirage.
A segunda metade: o dinheiro virou carteira
Depois da compra, a stablecoin sai da exchange para uma carteira, e de lá para outras. Essa parte do caminho é pública. Qualquer pessoa vê, na blockchain, de onde a moeda veio, para onde foi e quanto. O que a blockchain não mostra é o nome de quem controla cada carteira.
Por isso o fio que liga as duas metades é a exchange. A carteira que recebeu a moeda saiu de uma conta de cliente identificado, e é ali que a investigação volta a ter um nome. O mesmo vale para o fim do caminho: quando o golpista tenta transformar a moeda de novo em dinheiro, em geral precisa passar por outra exchange, que também conhece o cliente.
No caso das stablecoins, existe ainda um ponto de controle que o real não tem. A emissora do USDT, a Tether, pode congelar endereços no próprio contrato da moeda. Ela faz isso a pedido de autoridade, e o congelamento impede que a moeda saia daquele endereço. Mostramos o que o congelamento de USDT alcança, e o que ele não devolve.
O que guardar, e em que ordem
O comprovante do Pix diz para quem foi o dinheiro na primeira metade. O endereço da carteira e o identificador da transação, o hash, dizem para onde ele foi na segunda. Muitas vítimas têm o primeiro e perdem o segundo, porque o golpista mostrou um painel com "saldo" e nunca uma transação na blockchain.
- Conteste o Pix no aplicativo do banco, já. Guarde o número do protocolo.
- Guarde todos os comprovantes de Pix, com o nome e o banco de quem recebeu. Empresa aberta há pouco tempo recebendo valores altos é um dos sinais que a polícia descreveu na Mirage.
- Procure qualquer endereço de carteira ou hash que o golpista tenha mandado: "endereço de depósito", print de transação, link de "comprovante" em site de blockchain. Exporte a conversa inteira, não só prints.
- Registre a ocorrência com tudo isso junto. O banco não pode exigir boletim para abrir o MED, mas é a ocorrência que leva o caso a quem pode pedir dados e bloqueios à exchange.
Um aviso sobre nós
A CyberX atende vítimas de golpe, e por isso este bloco vem declarado e separado. A consulta de carteira cripto é gratuita e sem cadastro: mostra a rede, a idade e o movimento de uma carteira, e o relatório prévio chega por e-mail, com protocolo e hash que qualquer pessoa confere em cyberx.to/verificar. Quando o caso pede mais, a CyberX responde com escopo e proposta. A CyberX não recupera valores e não é autoridade. O que ela entrega é documentação do caminho para quem pode agir. Desconfie de quem prometer mais do que isso, inclusive de quem usar o nosso nome.
Em uma linha
O MED segue o seu dinheiro enquanto ele é real numa conta Pix. Quando vira cripto, o fio passa pela exchange que vendeu a moeda, e quem pode puxá-lo é a autoridade, com o comprovante e o endereço que você guardou.
Fontes
- Polícia Civil do Rio Grande do Sul — Operação Mirage mira organização criminosa especializada em golpes de falsos investimentos (13/01/2026)
- Banco Central do Brasil — Guia de implementação dos procedimentos de devolução no Pix, com ênfase no Mecanismo Especial de Devolução, versão 4.4, glossário ("Recuperação de Valores") e seção 4.2.4
- Banco Central do Brasil — Resolução BCB nº 520, de 10 de novembro de 2025, arts. 28, 43, 45 e 47
- Banco Central do Brasil — Resolução BCB nº 569, de 19 de maio de 2026, que inclui o art. 13-A na Resolução BCB nº 343
- CyberX — No relógio do MED, o único prazo que solta o dinheiro é o do banco da vítima, O MED não devolveu o seu dinheiro e A Tether pode congelar USDT
Sobre o autor
Robert F.
solicitar canal seguroRobert F. é fundador da CyberX, operação de inteligência digital aplicada à investigação, com base no Brasil e alcance sem fronteiras.
Trabalha com OSINT, rastreamento on-chain e antifraude para áreas jurídicas, compliance corporativo, antifraude bancário e autoridades públicas.
Nas publicações da CyberX escrevemos sobre o que pode ser dito em público — tipologias de fraude e golpe, ameaça digital, rastreamento on-chain, regulação e o que distingue investigação de consulta. Nunca sobre caso que atendemos, cliente, matéria sob segredo de justiça, ou detalhe operacional que comprometa uma investigação em curso — a nossa ou a de terceiros. Caso de terceiro entra pelo ato oficial público, e pelo que ele ensina, não pelo que expôs.
Leia também
- Análises9 min de leituraGolpe da recuperação: quem perdeu dinheiro num golpe vira alvo do segundo
- Notícias7 min de leituraBanco não vai poder oferecer dinheiro novo a cliente endividado. A regra ajuda a reconhecer o falso empréstimo
- Notícias11 min de leituraA Ledger confirma implante em carteira vendida por revendedor: o aparelho era genuíno, passava na verificação e mesmo assim entregou a seed
A CyberX atua em inteligência digital aplicada à investigação — OSINT, rastreamento on-chain e antifraude. Este conteúdo é informativo e não constitui orientação jurídica.
como escrevemos →Fonte: https://cyberx.to/analises/paguei-por-pix-e-virou-cripto-onde-o-med-termina
Acessado em